炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
点击名片 关注我们 ]article_adlist-->摘要
1
市场处于下行趋势格局,市场观察的核心变量在于赚钱效应是否转正,当前为-1%,显示中期下行趋势格局尚未变化。综合来看,伴随中美新一轮谈判的开启以及成交量仍未有效放大,风险偏好有望抬升,反弹仍有望持续,但市场中期格局仍处于下行趋势,反弹空间也较为有限,若出现成交放大至2.4万亿附近仍是兑现信号;
2
戴维斯双击本周超额收益-0.45%,本年累计绝对收益29.69%;净利润断层本周超额基准2.20%,本年累计绝对收益17.10%;沪深300增强策略本周超额基准1.30%,本年累计超额收益10.74%。
投
资
要
点
市场整体(wind全A指数):下行趋势
估值水平(wind全A指数):中等水平
仓位建议:60%
市场大势:择时体系信号显示,均线距离-4%,距离绝对值大于3%,市场处于下行趋势格局,市场观察的核心变量在于赚钱效应是否转正,当前为-1%,显示中期下行趋势格局尚未变化。但短期来看,宏观面上,下周最为重要的宏观事件或为中美新一轮谈判,有利于市场风险偏好的抬升;技术面上,上周市场探底回升,但成交仍未放大,反弹有望延续。综合来看,伴随中美新一轮谈判的开启以及成交量仍未有效放大,风险偏好有望抬升,反弹仍有望持续,但市场中期格局仍处于下行趋势,反弹空间也较为有限,若出现成交放大至2.4万亿附近仍是兑现信号。
行业配置:进入9月后,中期行业配置进入困境反转型板块的配置窗口期,重点关注房地产链和创新药方向;同时,近期反弹较弱的工业有色或有补涨可能;风格角度,当前流动性水平下,微盘股有望延续占优。
放量则谨慎
前周我们提示:伴随美联储加息的不确定性即将落地,风险偏好有望抬升,同时成交均量大幅萎缩显示卖盘基本枯竭,叠加周五的压力测试,尽管中期格局尚未改变,但短期市场有望探底回升,走出一波较为有力的反弹行情。最终wind全A如期反弹,周上涨1.7%。市值维度上,上周代表小市值股票的中证1000大涨3.51%,中盘股中证500指数上涨2.89%,沪深300下跌0.06%,上证50下跌0.26%;上周中信一级行业中,涨幅靠前的行业包括电子、通信,电子上涨6.09%,煤炭、农业表现较弱,煤炭下跌3.06%。上周成交活跃度上,建材与电子资金流入明显。
从择时体系来看,我们定义的用来区别市场整体环境的wind全A长期均线(120日)和短期均线(20日)的距离差有所收窄,最新数据显示20日线收于6416,120日线收于6687点,短期均线位于长线均线之下,两线差值-4%,距离绝对值大于3%,市场处于下行趋势格局。
市场处于下行趋势格局,市场观察的核心变量在于赚钱效应是否转正,当前为-1%,显示中期下行趋势格局尚未变化。但短期来看,宏观面上,下周最为重要的宏观事件或为中美新一轮谈判,有利于市场风险偏好的抬升;技术面上,上周市场探底回升,但成交仍未放大,反弹有望延续。综合来看,伴随中美新一轮谈判的开启以及成交量仍未有效放大,风险偏好有望抬升,反弹仍有望持续,但市场中期格局仍处于下行趋势,反弹空间也较为有限,若出现成交放大至2.4万亿附近仍是兑现信号。
配置方向上,我们的行业配置模型显示,进入9月后,中期行业配置进入困境反转型板块的配置窗口期,重点关注房地产链和创新药方向;同时,近期反弹较弱的工业有色或有补涨可能;风格角度,当前流动性水平下,微盘股有望延续占优。
从估值指标来看,wind全A指数PE位于80分位点附近,属于中等偏高水平,PB位于50分位点,属于较低水平,结合短期趋势判断,根据我们的仓位管理模型,当前以wind全A为股票配置主体的绝对收益产品建议仓位60%。
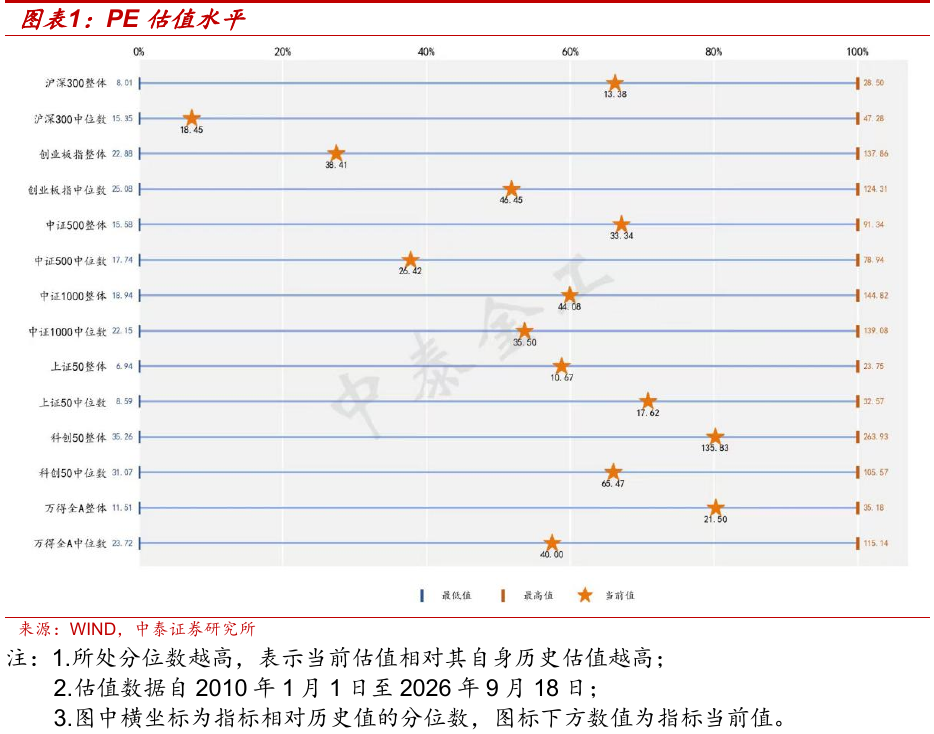
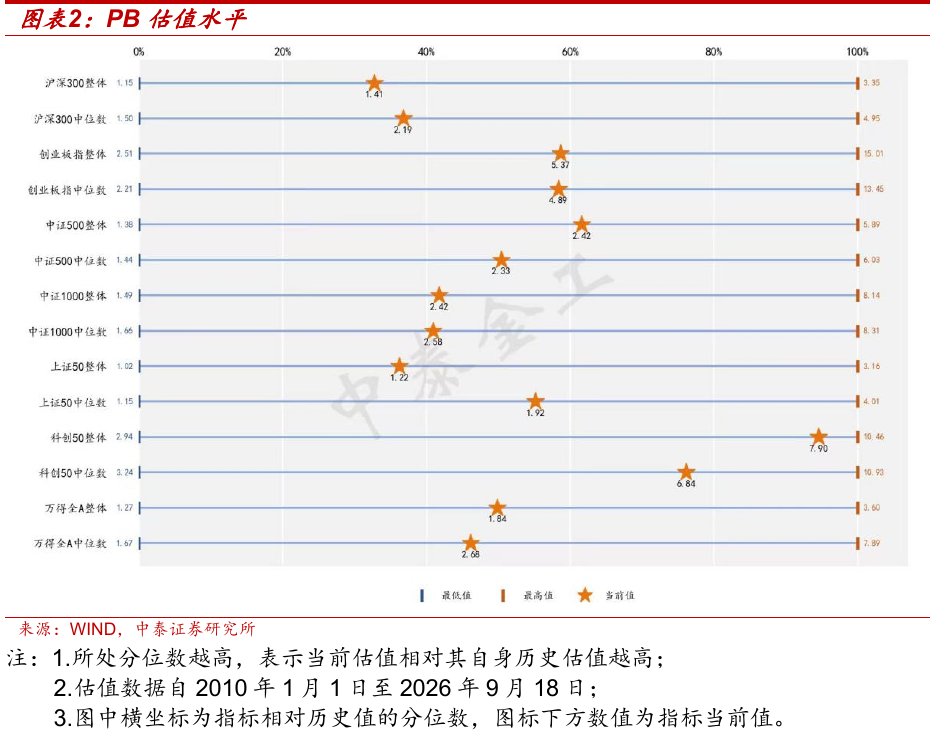
择时体系信号显示,均线距离-4%,距离绝对值大于3%,市场处于下行趋势格局,市场观察的核心变量在于赚钱效应是否转正,当前为-1%,显示中期下行趋势格局尚未变化。但短期来看,宏观面上,下周最为重要的宏观事件或为中美新一轮谈判,有利于市场风险偏好的抬升;技术面上,上周市场探底回升,但成交仍未放大,反弹有望延续。综合来看,伴随中美新一轮谈判的开启以及成交量仍未有效放大,风险偏好有望抬升,反弹仍有望持续,但市场中期格局仍处于下行趋势,反弹空间也较为有限,若出现成交放大至2.4万亿附近仍是兑现信号。我们的行业配置模型显示,进入9月后,中期行业配置进入困境反转型板块的配置窗口期,重点关注房地产链和创新药方向;同时,近期反弹较弱的工业有色或有补涨可能;风格角度,当前流动性水平下,微盘股有望延续占优。
净利润断层策略本周超额收益2.20%
1
戴维斯双击组合
戴维斯双击即指以较低的市盈率买入具有成长潜力的股票,待成长性显现、市盈率相应提高后卖出,获得乘数效应的收益,即EPS和PE的“双击”。策略在2010-2017年回测期内实现了26.45%的年化收益,超额基准21.08%,且在回测期内的7个完整年度里,每个年度的超额收益均超过了11%,具有非常好的稳定性。策略在2010-2017回测期内实现了26.45%的年化收益,超额基准21.08%,且在回测期内的7个完整年度里,每个年度的超额收益均超过了11%,具有非常好的稳定性。
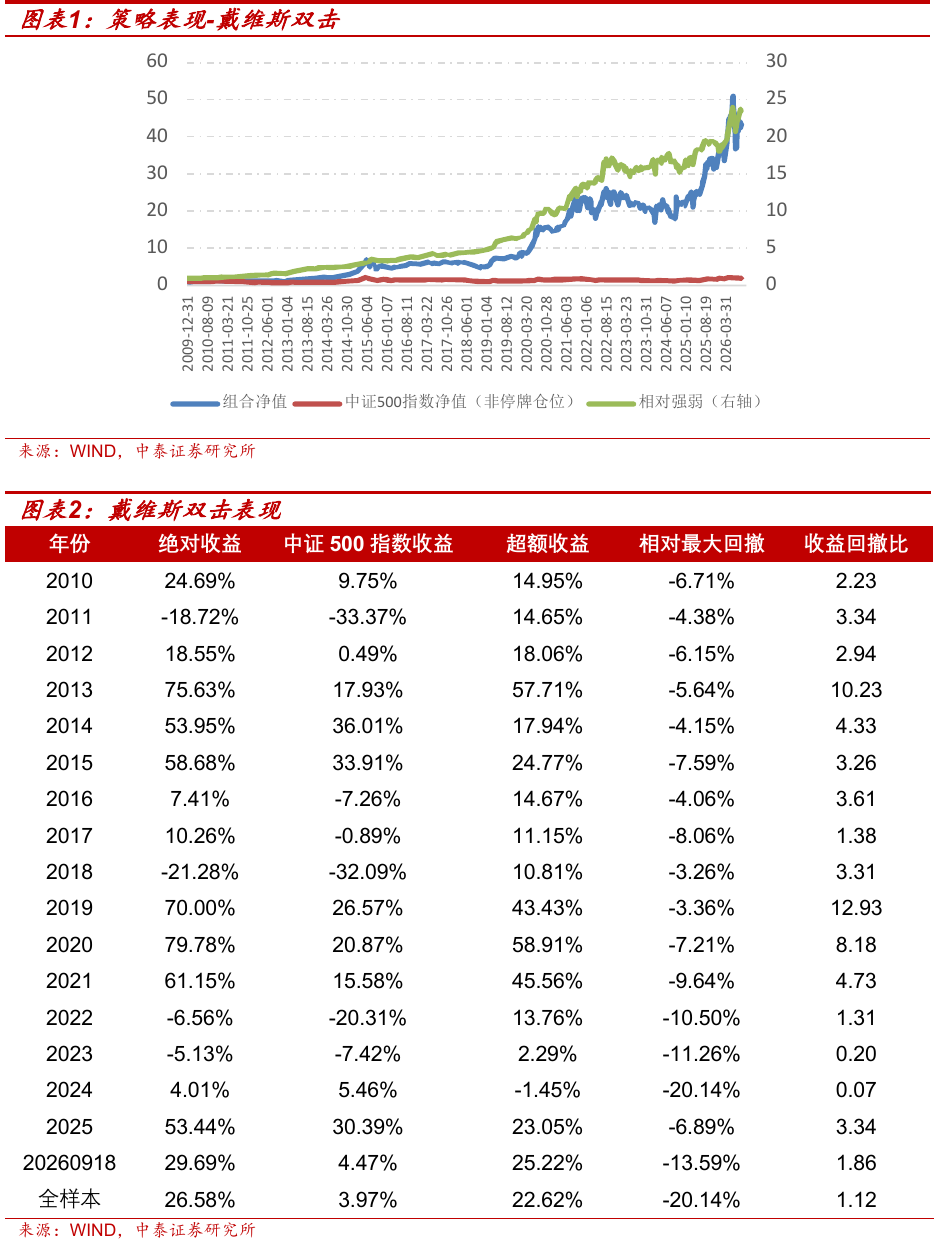
今年以来,策略累计绝对收益29.69%,超额中证500指数25.22%,本周策略超额中证500指数-0.45%。策略自2026-05-06开盘调仓,截至2026-09-18日,本期组合超额基准指数10.78%。
2
净利润断层策略
净利润断层策略是基本面与技术面共振双击下的选股模式,其核心有两点:“净利润”,指净利润惊喜,也是通常意义上的业绩超预期;“断层”,指盈余公告后的首个交易日股价出现一个明显的向上跳空行为,该跳空通常代表市场对盈余报告的认可程度以及市场情绪。我们每期筛出过去两个月业绩预告和正式财报满足超预期事件的股票样本,按照盈余公告日跳空幅度排序前50的股票等权构建组合。
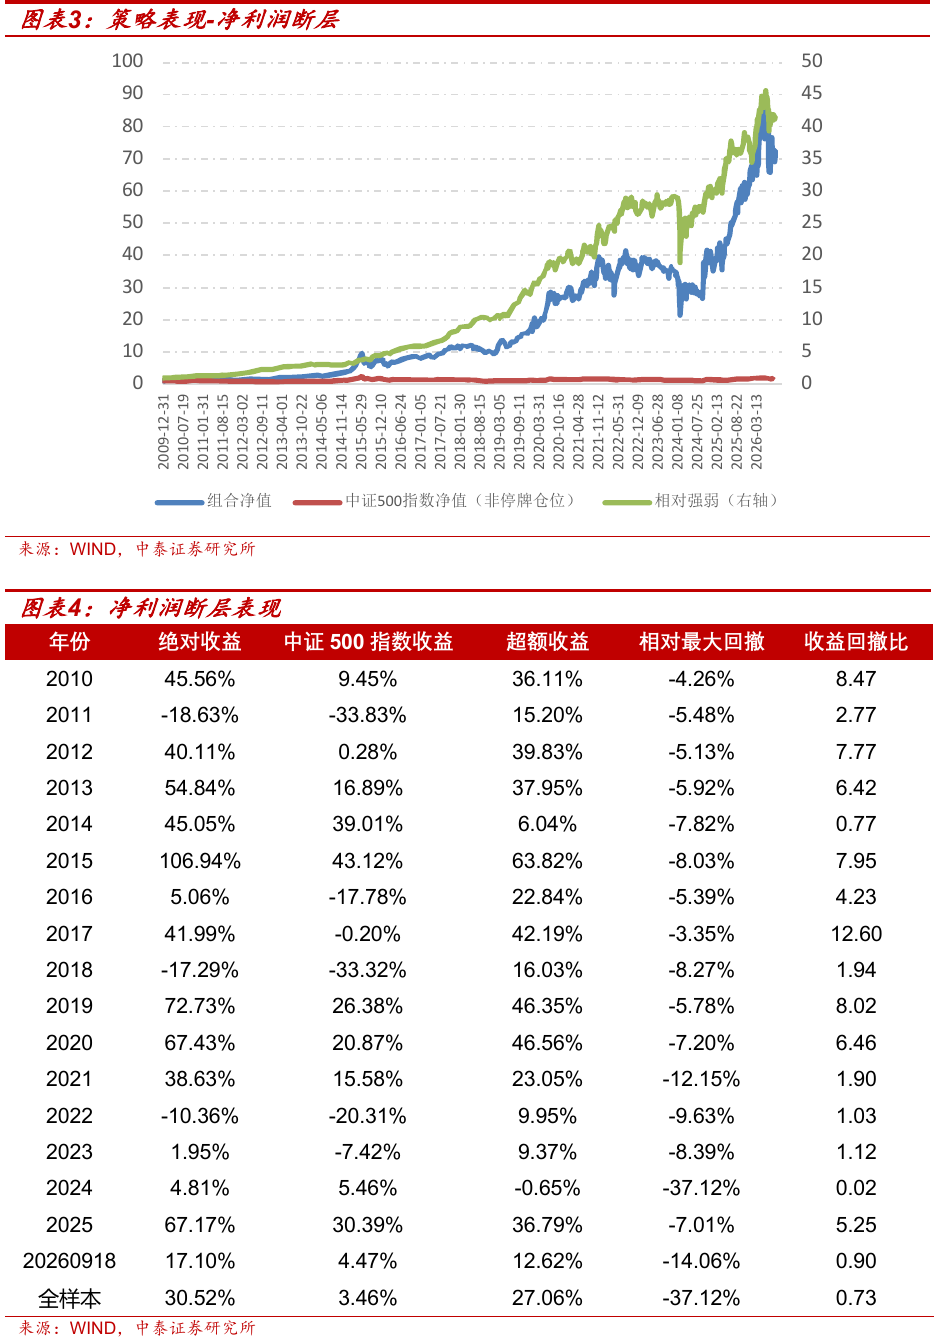
策略在2010年至今取得了年化30.52%的收益,年化超额基准27.06%。本年组合累计绝对收益17.10%,超额基准指数12.62%,本周超额收益2.20%。
3
沪深300增强组合
根据对优秀基金的归因,投资者的偏好可以分为:GARP型,成长型以及价值型。GARP型投资者希望以相对低的价格买入盈利能力强、成长潜力稳定的公司。以PB与ROE的分位数之差构建PBROE因子,寻找估值低并且盈利能力强的股票;以PE与增速的分位数之差构建PEG因子,寻找价值被低估且拥有可靠的成长潜力的公司。成长型投资者关注公司的成长性。通过营业收入、毛利润、净利润增速寻找高速成长的股票。价值型投资者认为长期持有股票的收益率大致等于公司的ROE,而最初购买的价格高低对最终的收益率影响不大。其偏好具有长期稳定的高ROE的公司。
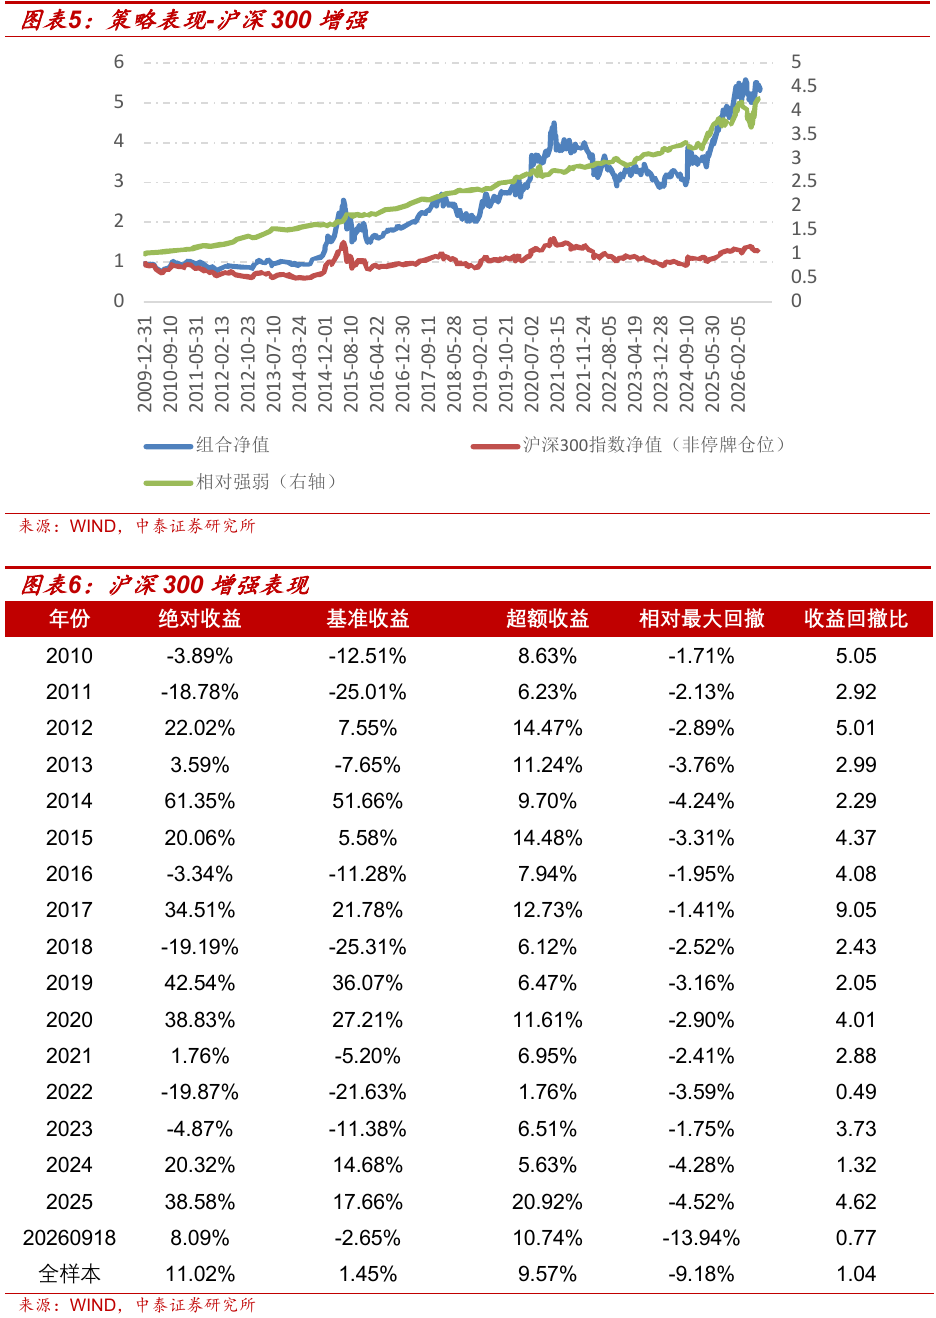
基于投资者偏好因子构建增强沪深300组合,历史回测超额收益稳定。本年组合相对沪深300指数超额收益为10.74%;本周超额收益为1.30%;本月超额收益为0.76%。
重要提示
本文内容节选自中泰证券研究所已发布报告:
《量化择时周报:放量则谨慎》
(发布时间:2026年09月20日),具体分析内容请详见报告。
分析师:吴先兴(S0740525110003)
风险提示:市场环境变动风险,模型基于历史数据。
《净利润断层策略本周超额收益2.20%》
(发布时间:2026年09月20日),具体分析内容请详见报告。
分析师:吴先兴(S0740525110003)
风险提示:模型基于历史数据,存在失效的风险;市场风格变化风险。
重要声明
本订阅号为中泰证券金融工程团队设立的。本订阅号不是中泰证券金融工程团队研究报告的发布平台,所载的资料均摘自中泰证券研究所已经发布的研究报告或对已经发布报告的后续解读。若因报告的摘编而产生的歧义,应以报告发布当日的完整内容为准。请注意,本资料仅代表报告发布当日的判断,相关的研究观点可根据中泰证券后续发布的研究报告在不发出通知的情形下作出更改,本订阅号不承担更新推送信息或另行通知义务,后续更新信息请以中泰证券正式发布的研究报告为准。
本订阅号所载的资料、工具、意见、信息及推测仅提供给客户作参考之用,不构成任何投资、法律、会计或税务的最终操作建议,中泰证券及相关研究团队不就本订阅号推送的内容对最终操作建议做出任何担保。任何订阅人不应凭借本订阅号推送信息进行具体操作,订阅人应自主作出投资决策并自行承担所有投资风险。在任何情况下,中泰证券及相关研究团队不对任何人因使用本订阅号推送信息所引起的任何损失承担任何责任。市场有风险,投资需谨慎。
中泰证券及相关内容提供方保留对本订阅号所载内容的一切法律权利,未经书面授权,任何人或机构不得以任何方式修改、转载或者复制本订阅号推送信息。若征得本公司同意进行引用、转发的,需在允许的范围内使用,并注明出处为“中泰证券研究所”,且不得对内容进行任何有悖原意的引用、删节和修改。
 海量资讯、精准解读,尽在新浪财经APP
瑞和网配资提示:文章来自网络,不代表本站观点。


